
¿Qué tipo de ataques cubre realmente un ciberseguro?
septiembre 10, 2026
¿Cubre el seguro una inundación por lluvias?
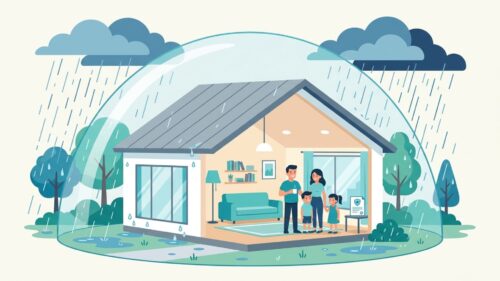
Cuando pensamos en desastres domésticos, muchas veces nos vienen a la mente incendios o robos. Pero las inundaciones por lluvias son cada vez más frecuentes y, sin un seguro adecuado, pueden provocar daños graves en la vivienda y los bienes.
La pregunta que surge es: ¿mi seguro de hogar me protege realmente ante estas situaciones? La respuesta depende de cómo esté contratada tu póliza y qué coberturas hayas elegido. Vamos a verlo paso a paso.
Qué se entiende por inundación y cuándo se considera cubierta
No todas las pólizas definen de la misma manera una inundación. Por lo general, se consideran cubiertos los daños causados por:
-
Lluvias intensas que provocan entrada de agua en la vivienda.
-
Desbordamiento de ríos o arroyos que afecta tu propiedad.
-
Agua que entra por ventanas, puertas o bajantes debido a fenómenos atmosféricos extremos.
Es importante diferenciarlo de otros tipos de agua, como filtraciones internas, humedades o daños por tuberías rotas, que suelen tener coberturas distintas.
Tipos de cobertura según la póliza
Algunas pólizas incluyen:
-
Multirriesgo básico: generalmente cubre daños estructurales a la vivienda.
-
Multirriesgo ampliado: añade muebles, electrodomésticos y objetos personales.
-
Cobertura de desbordamientos externos: protege frente a inundaciones desde ríos o canales cercanos.
La clave está en leer la letra pequeña y confirmar qué eventos específicos están incluidos.
Límites y exclusiones habituales
Aunque tengas seguro de hogar, no todas las inundaciones quedan automáticamente cubiertas:
-
Cantidad de lluvia mínima: algunas aseguradoras requieren que la lluvia supere cierto umbral para activar la cobertura.
-
Filtraciones internas o negligencia: daños causados por falta de mantenimiento suelen quedar fuera.
-
Propiedades en zonas de riesgo especial: puede requerirse una cobertura adicional o una prima específica.
-
Objetos de valor no declarados: joyas, obras de arte o equipos electrónicos pueden necesitar un seguro adicional para estar protegidos.
Por eso es fundamental consultar tu póliza y aclarar dudas con tu aseguradora antes de que ocurra cualquier incidente.
Qué hacer para estar protegido y minimizar riesgos
-
Revisa tu póliza: comprueba si tu seguro incluye inundaciones por lluvias y qué tipo de daños están cubiertos.
-
Declara tus bienes de valor: muebles, electrodomésticos o colecciones pueden necesitar cobertura adicional.
-
Identifica zonas de riesgo: si vives cerca de ríos, canales o zonas bajas, pregunta si necesitas un suplemento.
-
Medidas preventivas: sellar ventanas, instalar barreras o bombas de achique puede ayudar a minimizar daños y facilitar reclamaciones.
-
Documenta la propiedad: fotos y inventarios de bienes aceleran el proceso en caso de siniestro.
Tomar estas precauciones no solo ayuda a que el seguro cubra los daños, sino que también reduce el impacto económico y emocional de una inundación.
Un seguro de hogar puede cubrir inundaciones por lluvias, pero no todos los seguros lo hacen de la misma manera. La cobertura depende del tipo de póliza, de los límites establecidos y de si se han declarado correctamente los bienes de la vivienda. Revisar las condiciones y, si es necesario, contratar coberturas adicionales es clave para estar protegido y evitar sorpresas cuando más lo necesitas.
Protege tu hogar ante inundaciones
Si quieres asegurarte de que tu hogar está protegido frente a inundaciones por lluvias y otros riesgos, en TuSeguro24-7 te ayudamos a revisar tu póliza y explicarte todas las coberturas de forma clara y cercana.
👉 Comprueba tu seguro y protege tu vivienda:
🔗 Asegura tu hogar frente a inundaciones
📩 Escríbenos a contacto@tuseguro24-7.com
🌐 Más información en https://tuseguro24-7.com
Con nuestra ayuda, tu hogar y tus bienes estarán protegidos, y tendrás la tranquilidad de saber qué hacer ante cualquier emergencia.
